Domain chemikalienmanagement.de kaufen?
Wir ziehen mit dem Projekt
chemikalienmanagement.de um.
Sind Sie am Kauf der Domain
chemikalienmanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chemikalienmanagement.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Duscholux Demontageservice inkl. Entsorgung der.. - DuschkabineDuscholux Demontageservice inkl. Entsorgung der Altkabine (für DE) - Die Fakten - beinhaltet die Demontage einer Duschkabine sowie das Säubern und Entfernen von Silikonresten - anschließend wird Ihre Altkabine fachgerecht entsorgt - keine Silikonarbeiten am Duschbeckenschenkel aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.293,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teismann, Tobias: Exposition und KonfrontationExposition und Konfrontation , Die Exposition bzw. Konfrontation ist die wichtigste einzelne Interventionsform bei Angststörungen. Sie stellt überdies ein zentrales Therapieelement bei verschiedenen anderen Störungsbildern, z.B. Essstörungen und Alkoholabhängigkeit, dar. Obwohl die Effektivität des Verfahrens in einer Vielzahl von Studien belegt werden konnte, ist die Implementierung der Methode im klinischen Alltag nach wie vor unzureichend. Vor diesem Hintergrund fasst das Buch den aktuellen Wissensstand zu dieser Interventionsform zusammen und gibt eine konkrete Anleitung für die praktisch-therapeutische Umsetzung verschiedener Konfrontationsverfahren. Praxisbezogen wird auf die Umsetzung von interozeptiven Konfrontationen, Konfrontationen in vivo, Konfrontation in sensu und Cue-Exposure-Verfahren eingegangen. Das therapeutische Vorgehen wird anhand von Fallbeispielen illustriert. Zudem wird der Umgang mit häufigen Schwierigkeiten beleuchtet. Aktuelle Diskussionen zur Gestaltung und Wirkweise von Expositionen ergänzen die Darstellung. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 20171204, Produktform: Kartoniert, Titel der Reihe: Standards der Psychotherapie##, Autoren: Teismann, Tobias~Margraf, Jürgen, Seitenzahl/Blattzahl: 133, Keyword: Verhaltenstherapie/Kognitive; Expositionstherapie; Kognitive Therapie; Psychotherapie; Konfrontation in vivo; Konfrontation in sensu; Cue-Exposure-Verfahren; Angstbewältigungsstrategie; Therapietechnik; Konfronationsverfahren; Enhancement-Strategien; Virtual Reality Exposure Therapien; Interozeptive Exposition; Konfrontationsrational, Fachschema: Angst / Bewältigung~Persönlichkeitsstörung~Störung (psychologisch) / Persönlichkeitsstörung~Psychiatrie - Psychiater, Fachkategorie: Psychische Störungen~Psychiatrie~Umgang mit Angst und Phobien, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 268, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147943024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
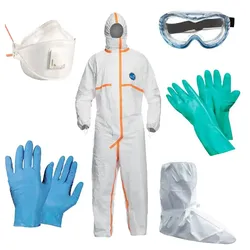
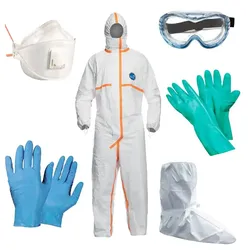
Pandemie Schutzset "Schutzkleidung Pro" - 3XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulte EMS - Demontagepaket inkl. Entsorgung.. - DuschkabineSchulte EMS - Demontagepaket inkl. Entsorgung (Errechnung durch individuelle Aufwandsanalyse) - Die Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.297,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duscholux Demontageservice inkl. Entsorgung der.. - DuschkabineDuscholux Demontageservice inkl. Entsorgung der Altkabine (für DE) - Die Fakten - beinhaltet die Demontage einer Duschkabine sowie das Säubern und Entfernen von Silikonresten - anschließend wird Ihre Altkabine fachgerecht entsorgt - keine Silikonarbeiten am Duschbeckenschenkel aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.293,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Teismann, Tobias: Exposition und KonfrontationExposition und Konfrontation , Die Exposition bzw. Konfrontation ist die wichtigste einzelne Interventionsform bei Angststörungen. Sie stellt überdies ein zentrales Therapieelement bei verschiedenen anderen Störungsbildern, z.B. Essstörungen und Alkoholabhängigkeit, dar. Obwohl die Effektivität des Verfahrens in einer Vielzahl von Studien belegt werden konnte, ist die Implementierung der Methode im klinischen Alltag nach wie vor unzureichend. Vor diesem Hintergrund fasst das Buch den aktuellen Wissensstand zu dieser Interventionsform zusammen und gibt eine konkrete Anleitung für die praktisch-therapeutische Umsetzung verschiedener Konfrontationsverfahren. Praxisbezogen wird auf die Umsetzung von interozeptiven Konfrontationen, Konfrontationen in vivo, Konfrontation in sensu und Cue-Exposure-Verfahren eingegangen. Das therapeutische Vorgehen wird anhand von Fallbeispielen illustriert. Zudem wird der Umgang mit häufigen Schwierigkeiten beleuchtet. Aktuelle Diskussionen zur Gestaltung und Wirkweise von Expositionen ergänzen die Darstellung. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 20171204, Produktform: Kartoniert, Titel der Reihe: Standards der Psychotherapie##, Autoren: Teismann, Tobias~Margraf, Jürgen, Seitenzahl/Blattzahl: 133, Keyword: Verhaltenstherapie/Kognitive; Expositionstherapie; Kognitive Therapie; Psychotherapie; Konfrontation in vivo; Konfrontation in sensu; Cue-Exposure-Verfahren; Angstbewältigungsstrategie; Therapietechnik; Konfronationsverfahren; Enhancement-Strategien; Virtual Reality Exposure Therapien; Interozeptive Exposition; Konfrontationsrational, Fachschema: Angst / Bewältigung~Persönlichkeitsstörung~Störung (psychologisch) / Persönlichkeitsstörung~Psychiatrie - Psychiater, Fachkategorie: Psychische Störungen~Psychiatrie~Umgang mit Angst und Phobien, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 268, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147943024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - LPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Pandemie Schutzset "Schutzkleidung Pro" - XLPandemie Schutzset „Schutzkleidung Pro“ Lieferumfang 1 Ganzkörper Chemieschutz-Overall – PSA Cat. III – Typenklasse 3b – Zertifiziert nach EN 14126:2003 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 4 Paar Nitril-Einweghandschuhe – Cat. III 1 Paar Nitril-Chemikalienschutzhandschuhe 1 Paar Einweg-Überziehstiefel – Cat. III – Typ 3 1 Vollsichtbrille mit indirekter Belüftung – Zertifiziert nach EN 166 Spezifikationen Chemieschutz-Overall Die gelieferten Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit der Typenklasse 3b der EN 14126:2003, welche spezielle Schutzbekleidung zum Schutz vor Infektionserregern bietet. Diese Norm garantiert einen Widerstand gegen die Durchdringung von biologisch kontaminierten Flüssigkeiten. Getestet wird dies mit einem Penetrationstest von künstlichem Blut. Zusätzlich werden sie getestet mit einem Widerstand gegen Viren, Bakterien, Bio-Aerosole und kontaminiertem Staub. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Schutzklasse FFP2 zertifiziert, welche die höchste Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen, sowie krebserregenden und radioaktiven Stoffen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Handschuhe Die gelieferten Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Spezifikationen Überziehstiefel Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Spezifikationen Vollsichtbrille Die gelieferte Vollsichtbrille ist mit einer stoßsicheren Polycarbonat-Scheibe, sowie einem flexiblen Brillenkörper ausgestattet. Durch die indirekte Belüftung wird die Gefahr von Beschlagen verhindert, wobei sie gleichzeitig guten Schutz vor Chemikalien bietet. Dank des elastischen Kopfbandes sitzt die Brille stets sicher und kann individuell in der Weite verstellt werden. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.62,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.